
・法人税の申告期限を延長できると聞いたけど、手続方法を教えてほしい。
・延長申請書の書き方がわからない
・地方税や消費税も申告期限を延長できるの?
こんにちは。
税理士のもなた(@TaroZeikin15214)です。
今回は、こんな疑問にお答えします。
申告期限を延長する方法は3種類ありますが、今回は「申告期限の延長の特例」という定時株主総会が2カ月以内に開催されない場合に適用できる方法について解説します。
本記事でわかることは次のとおりです。
・「定款の定め等による申告期限の延長の特例の申請書」の書き方(記載例つき)
・消費税・地方税の申告期限の延長の届出書の書き方
・定時株主総会を2か月以内に開いている会社でも延長する方法
・申告期限を延長しても、納付期限は延びないこと
それでは、さっそく確認していきましょう。
■この記事を書いた人
・AIに強い現役税理士
・世界4大税理士法人での勤務経験あり
・法人成りと会社の税金をわかりやすく発信中
結論:申請書は「事業年度終了の日」までに、定款の写しをつけて提出する
・提出する書類:定款の定め等による申告期限の延長の特例の申請書(法人税)
・期限:最初に延長したい事業年度の終了の日まで(3月決算なら3月31日)
・添付:定款の写し(「決算日から3か月以内に定時株主総会を開く」と書かれていること)
・提出方法:e-Tax(e-Taxソフト)か書面
・結果:事業年度終了の日の翌日から15日以内に却下されなければ、延長が認められたものとみなされる
・毎年提出する必要はない(取りやめるまで続く)
・納付期限は延びない(2か月を過ぎて納めると利子税がかかる)
・消費税・地方税も、それぞれ届出をすれば1か月延びる
申告期限の延長の特例とは?
法人税・地方税・消費税の申告期限は、「各事業年度終了の日の翌日から2月以内」です。
しかし、定款等の定めにより各事業年度終了の日の翌日から2月以内に定時総会が招集されない常況にある場合には、申告書の提出期限を1月間延長することができます。
3月決算の法人であれば、本来5月が申告期限ですが延長すると6月が申告期限になります。
法人税の申告期限延長申請書
「定款の定め等による申告期限の延長の特例の申請書」を提出すると、申告期限を延長できます。
手続きの案内は、国税庁の「C1-17 定款の定め等による申告期限の延長の特例の申請」にあります。記載例は、下の「書き方」で紹介します。
申請書の提出期限
申請書の提出期限は、最初に延長の適用を受けようとする事業年度の終了の日です。3月決算の会社なら、3月31日が提出期限です。
事業年度終了の日の翌日から15日以内に、税務署から延長の処分か却下の処分がなければ、延長が認められたものとみなされます。
注意!納付期限は2月以内
申告期限の延長をしても、納付期限は延長されませんので注意してください。
申告書の提出期限が3か月以内となっても、納付は2か月以内にする必要があります。2か月以内に納付しないと追加で利子税の支払が発生しますので注意しましょう。
延長できる税目と根拠条文
申告期限の延長の特例は、法人税だけではなく地方税・消費税も1月間延長可能です。根拠条文はそれぞれ下記となります。
| 税目 | 根拠条文 |
| 法人税 | 法人税法75条の2第1項 |
| 地方税 | 地方税法72条の25 |
| 消費税 | 消費税法45条の2第1項 |
一つ注意して頂きたいのが、地方税・消費税は法人税の申告期限が延長されていることが前提です。
まず法人税の申告期限を延長し、その後、地方税・消費税の申告期限の延長申請書を提出しましょう。
地方税と消費税は申請書の提出の順番に決まりがありません。
「定款の定め等による申告期限の延長の特例の申請書」の書き方
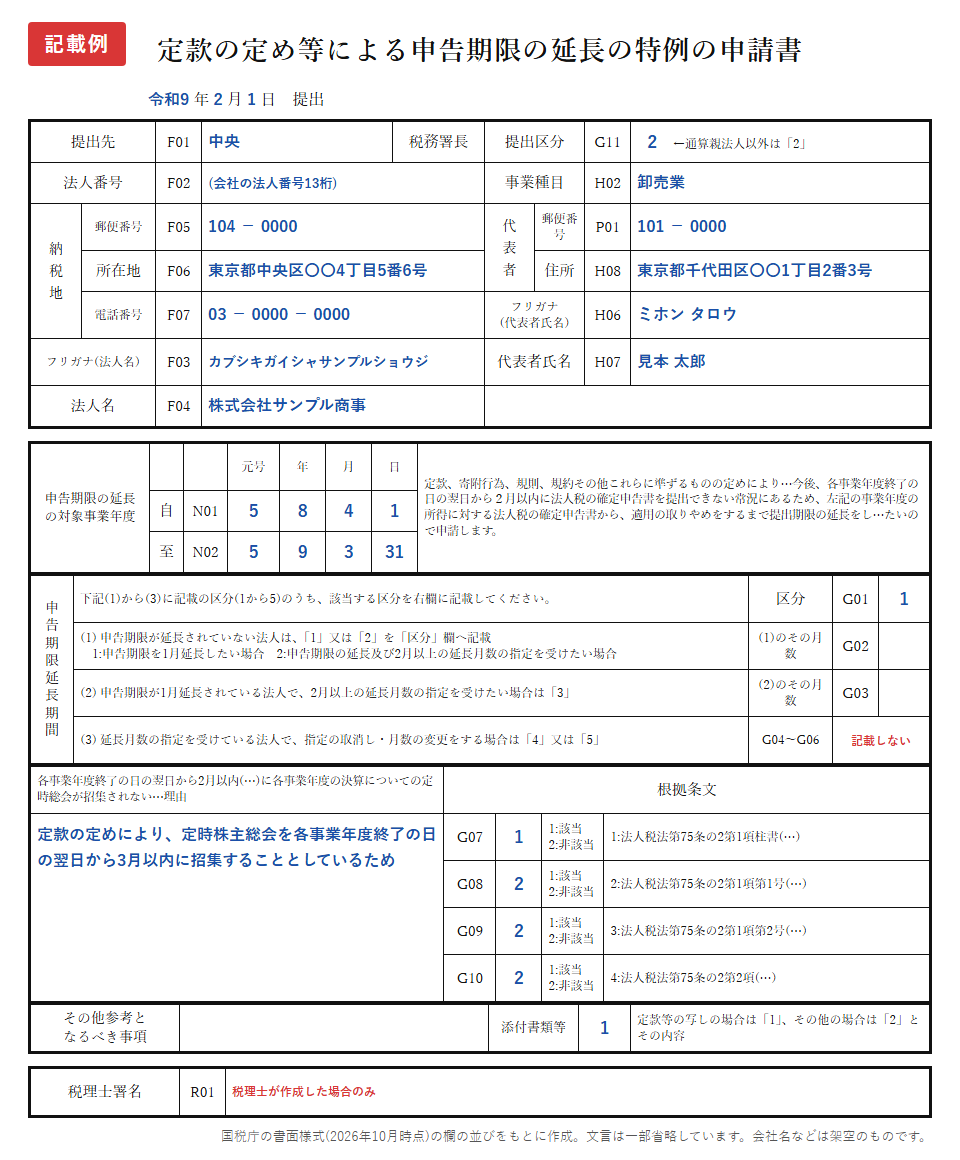
国税庁の書面の様式は、2026年に新しくなりました。機械で読み取る形になり、欄ごとに「F01」などの番号がついています。
3月決算の会社が、2026年4月から始まる事業年度(2027年3月期)から、申告期限を1か月延長する場合の記載例です。
「申告期限延長期間」欄
・「区分」(G01)に「1」と書く(申告期限を1か月延長したい場合)
・その下の月数の欄(G02〜G06)は、1か月延長なら書かない
「申告期限の延長の対象事業年度」欄
・最初に延長したい事業年度を書く(例:自 令和8年4月1日 至 令和9年3月31日)
・元号は数字で書く(令和は「5」)
「定時総会が招集されない理由」の欄
・「定款の定めにより、定時株主総会を各事業年度終了の日の翌日から3月以内に招集することとしているため」などと書く
「根拠条文」欄
・1か月延長なら、「法人税法第75条の2第1項柱書」(G07)に「1」(該当)と書く
・ほかの3つ(G08〜G10)は「2」(非該当)と書く
「添付書類等」欄
・定款の写しを添付するので「1」と書く
そのほかの欄
・提出区分(G11):通算親法人でなければ「2」
・事業種目(H02):会社の業種(例:卸売業)
・税理士署名(R01):税理士が作成したときだけ
定款は添付書類です。申請書に定款を添付して税務署に提出してください。
一度申請すれば、取りやめの届出をださない限り翌期以降も継続して延長されますので、「申告期限の延長の特例の申請書」を毎年提出する必要はありませんよ。
会計監査人を置いている会社などは、1か月を超える延長(延長月数の指定)を受けられる場合もあります。この記事は、中小企業に多い「1か月延長」を前提に説明しています。
申請書はe-Tax(e-Taxソフト)でも提出できます。書面の場合は、申請書と定款の写しを1部、税務署へ持っていくか郵送します。
消費税申告期限延長届出書 書き方
続いて、「消費税申告期限延長届出書」の書き方を解説します。国税庁のサイトはこちら「国税庁:[手続名]消費税申告期限延長届出手続」です。
提出時期は、延長を受けようとする事業年度の終了の日が属する課税期間の末日までです。法人税の延長(上の申請書)を受けていることが前提です。
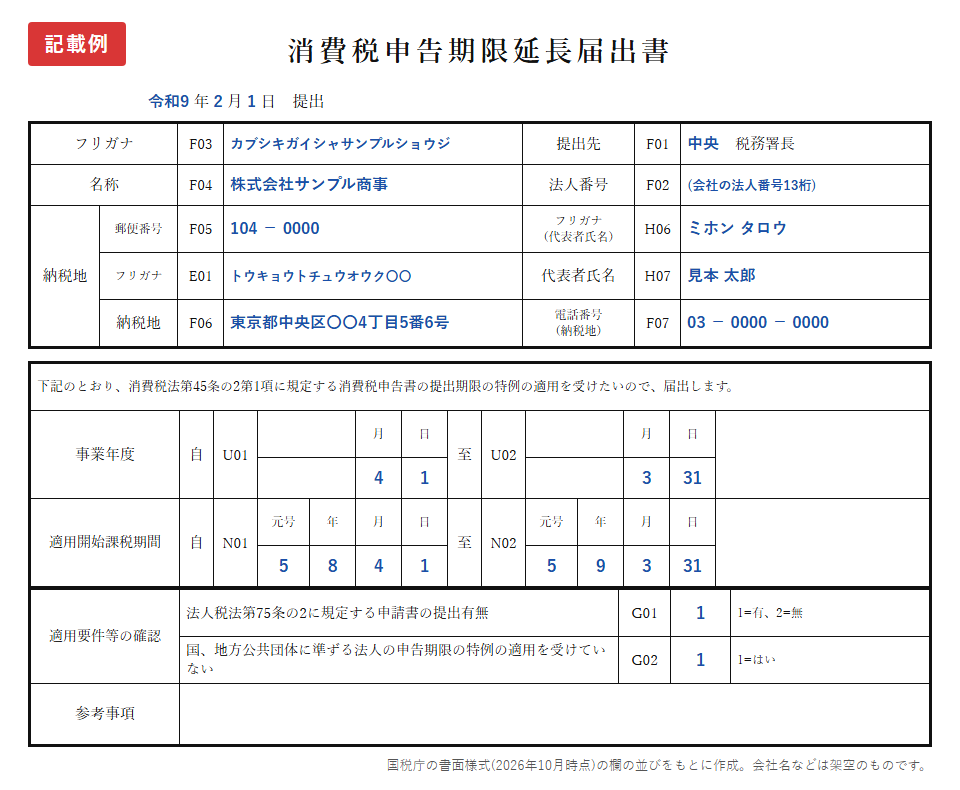
消費税の届出書も、機械で読み取る新しい様式になっています。記載例は次のとおりです。
「適用要件等の確認」欄
・「法人税法第75条の2に規定する申請書の提出有無」(G01):法人税の申請書を提出しているなら「1」(有)
・「国、地方公共団体に準ずる法人の申告期限の特例の適用を受けていない」(G02):受けていなければ「1」(はい)
消費税の申告期限の延長は、法人税の申告期限が延長されていることが前提です。
「事業年度」「適用開始課税期間」欄
・事業年度(U01・U02):月日だけを書く(例:4月1日〜3月31日)
・適用開始課税期間(N01・N02):延長を始めたい課税期間を、元号から書く(例:令和8年4月1日〜令和9年3月31日)
そのほかは、会社の基本情報を書けば大丈夫です。
地方税の申告期限延長届出書 書き方
地方税ですが、都道府県によって若干様式が異なります。今回は東京都の届出書を例として解説させて頂きます。
東京都の申告期限延長届出書はこちら「申告書の提出期限の延長の処分等の届出書・承認等の申請書」です。
「法人税に係る~処分等の届出」欄

・「下記のとおり延長の処分があった」に✓
・「確定申告書の提出期限の延長期間」に「1」と記載
「事業税等に係る~承認等の申請」欄

・「1:申告書の提出期限の延長をしたい場合 1月間」に✓
・「2:2月以内に定時総会が招集されない理由」は法人税の申請書と同じ理由を記載します
・「3:根拠条文」は「地方税法第72条の25第3項又は5項」に✓
・「4:添付書類等」は「定款等の写し」と「その他」に✓し、「その他」の()には「申告期限の延長の特例の申請書(写)」と記載します
「定款の写し」及び法人税の「申告期限の延長の特例の申請書の控」の2点を添付して申請書を提出してください。
定時総会が2月以内に開催される法人の延長方法と延長するメリット
申告期限延長の特例は、定時株主総会が2カ月以内に開催される法人は適用できません。
しかし、定款の記載を「定時株主総会は各事業年度終了の日から3カ月以内に開催する」と変更すれば適用することができます。
延長することでメリットはありますが、基本的にデメリットはありません。まだ延長していない法人は延長しておくことをオススメします。

うちは小さい会社だから2カ月あれば申告できるよ。
延長しなくてもいいんじゃない?

2カ月以内に申告できる会社でも延長をオススメしています。
延長するメリットを解説しますね。
申告期限を延長しておくメリット
メリット1:期限後申告を回避できる
申告期限後に申告書を提出することを「期限後申告」といいます。
期限後申告が続くと青色申告が取り消される等の罰則を受ける可能性があります。
青色申告が取り消されると、それ以後の赤字を翌期以降に繰り越せなくなります。
赤字の年にかかる税金と繰越の注意点は、「法人が赤字でもかかる税金4つと繰越の注意点」で解説しています。
通常は2カ月以内に申告が間に合う会社でも、決算間際に経理の方が病気になった等のアクシデントが発生し、申告期限に間に合わなくなる可能性がゼロとはいえません。
また、税制の中には「当初申告要件」という要件があるものがあります。
最初の申告時に税制の適用を受けるために必要な要件が満たされていない場合、その税制が適用できなくなります。
後から不備に気が付いて更生の請求をしても、時すでに遅しで当該税制を適用することはできません。
申告期限を延長しておけば、2カ月の時点では忘れていても3カ月以内に気が付けば訂正できる可能性があります。
延長をしたとしても2カ月以内に申告することも可能ですし、保険としてとりあえず延長しておくことをオススメします。
メリット2:延滞税ではなく利子税で済む
税金を納期限後に納付すると、罰則として附帯税というものを追加で支払う必要があります。
この附帯税ですが、申告期限の延長をしている場合としていない場合で課される附帯税の種類が変わってきます。
・延長をしていない場合:「延滞税」が課される
・延長をしている場合:「利子税」が課される
「利子税」は「延滞税」より罰則的意味合いが弱く、附帯税を課されたとしても下記2つの点から負担を軽減することができます。
➀利子税は延滞税よりも税率が低い
②延滞税は損金不算入だが利子税は損金算入が可能
定時株主総会が2カ月以内に開催される法人の延長方法
延長するメリットはわかりました。
でも、うちの定款は「2カ月以内」になっています。変更するのも面倒なので、定款は2カ月のまま申請してもいいですか?
過去に定款が「2カ月以内」のまま申請した方がいましたが、それが理由で申請が却下された事例があります。
定款は添付書類ですし、必ず3カ月以内に変更してから申請してください。
定款の変更は、定時株主総会又は臨時株主総会で決議する必要があります。
期の途中で申告期限を延長することを決めたものの次回の定時株主総会まで待てない場合は、臨時株主総会を開催して変更の決議を行いましょう。
臨時株主総会を開催する場合には、基本的に2週間前までに招集通知の発送が必要です。決算間際で急遽延長を決めた場合は、日程を考えて早めに動くようにしましょう。
提出期限は事業年度終了の日までですよ。
決算・申告を自社でこなすのが大変なら
申告期限を延ばしても、決算と申告の作業そのものが軽くなるわけではありません。
毎年ぎりぎりになる会社は、決算と申告だけを税理士に頼む方法もあります。
・月々の顧問契約ではなく「決算・申告だけ」の依頼を受ける税理士もいる
・申告期限延長の申請のような手続きも、まとめて任せられる
・自社で経理を続けながら、年1回だけプロに見てもらう形にできる
決算と申告だけを頼むときの料金の目安(15〜25万円ほど)は、「【2026年】税理士の顧問料相場と法人の年間費用の目安」で紹介しています。
決算・申告を頼める税理士を探すなら、税理士ドットコムで条件に合う税理士を無料で紹介してもらう方法があります。

今の税理士に不満がある場合は、「税理士の変更タイミングはいつがベスト?」も参考にしてください。
他の申告期限延長方法と根拠条文
申告期限の延長の規定は、「申告期限延長の特例」以外にも2種類あり、全部で3種類の延長方法があります。
・延長の理由:災害などで、申告期限までに申告できない場合
・法人の申請:不要(個別指定の場合は必要)
・根拠条文:国税通則法11条
・くわしく(国税庁)
・延長の理由:災害などで決算が確定せず、申告期限までに申告できない場合
・法人の申請:必要
・根拠条文:法人税法75条
・くわしく(国税庁)
・延長の理由:定款の定めなどで、2か月以内に定時株主総会を開けない場合など
・法人の申請:必要
・根拠条文:法人税法75条の2第1項
当記事では、3つ目の「申告期限の延長の特例」に関して解説しています。
「申告期限の延長の特例」以外の2つは、災害等がありやむを得ず提出できない場合に延長できます。これらの延長方法は、また別の記事で解説したいと思います。
申告期限の延長の特例のよくある質問
- Q1申告期限を1か月延長することはできますか?
- A1
できます。
定款で「決算日から3か月以内に定時株主総会を開く」と定めている会社は、この申請書を提出すると、法人税の申告期限が1か月延びて決算日の翌日から3か月以内になります。
- Q2申告期限が延長される理由は何ですか?
- A2
定款の定めや会計監査人の監査などで、決算日から2か月以内に決算が確定しないためです。
申請書の理由の欄には、定款の定めにより3か月以内に定時株主総会を開くことにしている旨を書きます。
- Q3申請書は毎年提出する必要がありますか?
- A3
いいえ。一度提出すれば、取りやめの届出を提出するまで翌期以降も延長が続きます。
- Q4申告期限を延ばすと、納付期限も延びますか?
- A4
延びません。納付期限は決算日の翌日から2か月以内のままで、それを過ぎて納めると、延びた期間に利子税がかかります。
- Q5消費税の申告期限も延長できますか?
- A5
できます。法人税の申告期限の延長を受けている会社は、「消費税申告期限延長届出書」を提出すると、消費税の申告期限も1か月延びます。
まとめ
・申請書の正式名は「定款の定め等による申告期限の延長の特例の申請書」。最初に延長したい事業年度の終了の日までに、定款の写しをつけて提出する
・一度提出すれば毎年は不要。15日以内に却下されなければ延長が認められたものとみなされる
・消費税・地方税も、それぞれ届出をすれば1か月延びる
・申告期限が延びても、納付期限は延びない
・定時株主総会を2か月以内に開く会社も、定款を変えれば延長できる。ミスを防ぐ保険として延長しておくのがおすすめ
申告期限の延長、ぜひ検討してみてください。
今回は申告期限の延長について書きましたが、下記記事では「決算確定日前の確定申告書の提出は有効か?」について解説しています。
実務でよくある話かと思いますので、よろしければこちらも参考にしてみてください。

また、次の記事では税理士の探し方について解説しています。


コメント