*当記事はプロモーションを含みます。
従業員が亡くなり、死亡退職金を支払った。税務署に何を提出すればいい?
「退職手当金等受給者別支払調書」の書き方がわからない
遺族にも渡す必要はある?
こんにちは。
税理士のもなた(@TaroZeikin15214)です。
今回はこんな疑問にお答えしていきます。
結論からお伝えすると、死亡退職金を支払った会社は、「退職手当金等受給者別支払調書」と合計表を、支払った月の翌月15日までに税務署へ提出します。
ただし、受給者ごとの支払金額が100万円以下なら、支払調書の提出は不要です。
この記事では、2026年8月からの新しい様式をもとに、記入例つきで解説します(2026年10月時点)。
この記事でわかることは次のとおりです。
・退職手当金等受給者別支払調書の書き方(記入例つき)
・合計表の書き方(100万円以下の受給者がいる場合も)
・遺族に渡す必要があるか
・遺族側の相続税(非課税枠は500万円×法定相続人の数)
■この記事を書いた人
・AIに強い現役税理士
・世界4大税理士法人での勤務経験あり
・法人成りと会社の税金をわかりやすく発信中

結論:死亡退職金を支払ったら「退職手当金等受給者別支払調書」を提出する
・提出者:死亡退職金を支払った会社(個人事業主も同じ)
・提出期限:支払った月の翌月15日まで
・提出先:会社の納税地の税務署(e-Taxか書面)
・提出しなくてもいい場合:受給者ごとの支払金額が100万円以下のとき/死亡後3年を過ぎてから支給が確定したとき
・セットで提出するもの:退職手当金等受給者別支払調書合計表
・提出しないもの:退職所得の源泉徴収票(所得税がかからないため)
国税庁の質疑応答事例などでは「退職手当等受給者別支払調書」と書かれていることもありますが、同じ書類です。
この記事では、様式の名前に合わせて「退職手当金等受給者別支払調書」と書きます。
退職手当金等受給者別支払調書とは
従業員が亡くなり、会社が遺族に死亡退職金を支払うと、その死亡退職金は相続税の対象(みなし相続財産)になります。
税務署が相続税の申告を確かめられるよう、会社は「誰に・いくら支払ったか」をこの支払調書で報告します。
提出の手続きは、国税庁の「F2-3 退職手当金等受給者別支払調書(同合計表)」で確認できます(根拠は相続税法第59条第1項第2号)。
根拠の条文は次のとおりです。
次の各号のいずれかに該当する場合においては、当該各号に掲げる者が、当該各号に掲げる財産を相続又は遺贈により取得したものとみなす。この場合において、その者が相続人(相続を放棄した者及び相続権を失つた者を含まない。第15条、第16条、第19条の2第1項、第19条の3第1項、第19条の4第1項及び第63条の場合並びに「第15条第2項に規定する相続人の数」という場合を除き、以下同じ。)であるときは当該財産を相続により取得したものとみなし、その者が相続人以外の者であるときは当該財産を遺贈により取得したものとみなす。
二 被相続人の死亡により相続人その他の者が当該被相続人に支給されるべきであつた退職手当金、功労金その他これらに準ずる給与(政令で定める給付を含む。)で被相続人の死亡後3年以内に支給が確定したものの支給を受けた場合においては、当該給与の支給を受けた者について、当該給与
相続税法 第3条第1項第2号 相続又は遺贈により取得したものとみなす場合
次の各号に掲げる者でこの法律の施行地に営業所、事務所その他これらに準ずるもの(以下この項及び次項において「営業所等」という。)を有するものは、その月中に支払つた生命保険契約の保険金若しくは損害保険契約の保険金のうち政令で定めるもの又は支給した退職手当金等(第3条第1項第2号に掲げる給与をいう。以下この項において同じ。)について、翌月15日までに、財務省令で定めるところにより作成した当該各号に定める調書を当該調書を作成した営業所等の所在地の所轄税務署長に提出しなければならない。ただし、保険金額又は退職手当金等の金額が財務省令で定める額以下である場合は、この限りでない。
二 退職手当金等を支給した者 支給した退職手当金等に関する受給者別の調書
相続税法第59条第1項第2号 調書の提出
100万円の判定は「受給者ごと」
妻と長男で分けて受け取るなど、受給者が2人以上いるときは、受給者ごとに支払調書を作ります。
100万円以下かどうかも受給者ごとに判定します。「代表者〇〇ほか〇人」とまとめては書きません。
100万円の基準は、相続税法施行規則で定められています。
2 退職手当金等(法第59条第1項に規定する退職手当金等をいう。以下この条において同じ。)の支給をする者で法の施行地に営業所等を有するものは、同項(第2号に係る部分に限る。)の規定により、退職手当金等の支給を受ける者の各人別に、次に掲げる事項を記載した調書を作成しなければならない。
一 その支給を受ける者の氏名、住所又は居所及び個人番号
二 その月中に支給をした退職手当金等の金額
三 その支給の確定した日
四 その他参考となるべき事項
3 法第59条第1項ただし書に規定する財務省令で定める額は、100万円とする。
相続税法施行規則 第30条第2,3項 調書の記載事項等
誰を受給者とするかは、次の順で決まります。
・退職金規程で受け取る人が決まっていれば、その人
・決まっていなければ、実際に受け取った人
・それもなければ、相続人全員の話し合いで決めた人
・どれにも当たらなければ、相続人全員(均等に受け取ったものとして扱う)
くわしくは、国税庁の質疑応答事例「死亡退職した場合の「退職手当金等受給者別支払調書」の記載方法と提出省略範囲」に書かれています。
死亡後3年を過ぎて支給が確定した場合
相続税の対象になるのは、死亡後3年以内に支給が確定した退職金です。生前に退職していて、亡くなってから3年以内に金額が決まった退職金も含みます。
死亡後3年を過ぎてから支給が確定した退職金は、受け取った遺族の一時所得(所得税の対象)になります。この場合、支払調書の提出は不要です。
根拠の通達は次のとおりです。
死亡した者に係る給与等、公的年金等及び退職手当等で、その死亡後に支給期の到来するもののうち9-17により課税しないものとされるもの以外のものに係る所得は、その支払を受ける遺族の一時所得に該当するものとする。
所得税基本通達 34-2 遺族が受ける給与等、公的年金等及び退職手当等
退職手当金等受給者別支払調書の書き方【記入例】
国税庁の書面の様式は、2026年(令和8年)8月に新しくなりました。機械で読み取る形になり、欄ごとに「E01」などの番号がついています。
書面で提出するときは、国税庁のページにある最新の様式を使ってください。
例として、次のケースで書いてみます。
・株式会社サンプル商事の従業員、見本太郎さんが2026年8月20日に亡くなった
・退職金規程にもとづき、妻の花子さんに死亡退職金800万円を支払った
・支払った日は2026年9月30日 → 提出期限は10月15日
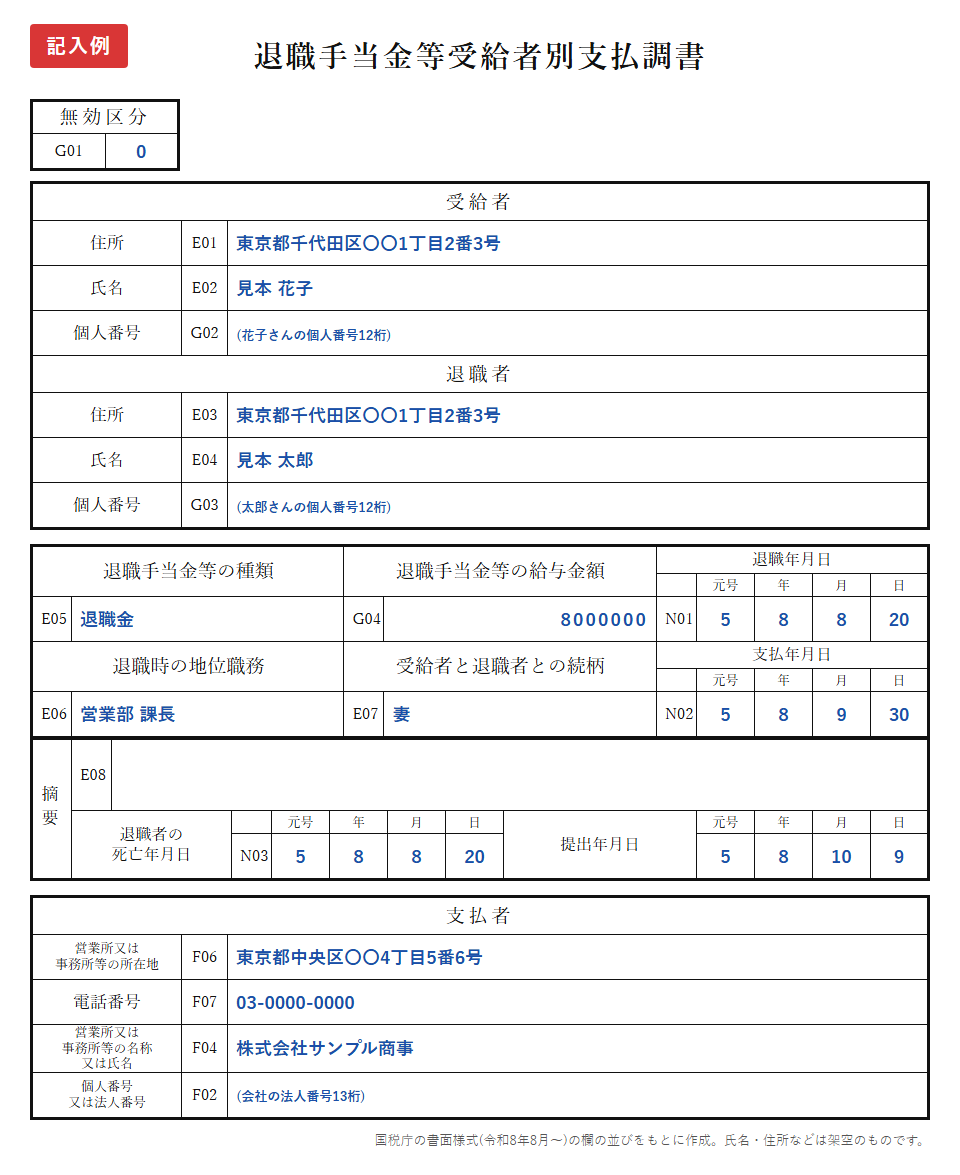
受給者・退職者の欄
・受給者:死亡退職金を受け取った遺族(例:妻の花子さん)の住所・氏名・個人番号
・退職者:亡くなった従業員(例:太郎さん)の住所・氏名・個人番号
・受給者が2人以上なら、1人ごとに1枚作る
種類・金額・日付の欄
・退職手当金等の種類:退職金、功労金など、支払ったものの名前
・退職手当金等の給与金額:支払った金額。「円」「¥」は書かない
・退職年月日:死亡退職なら、亡くなった日
・支払年月日:実際に支払った日
・退職時の地位職務:例「営業部 課長」
・受給者と退職者との続柄:受給者が退職者の何にあたるか(例:妻)
死亡年月日・支払者などの欄
・退職者の死亡年月日:亡くなった日を必ず書く
・元号:令和は「5」、平成は「4」と数字で書く(令和8年なら元号5・年8)
・無効区分:新規・追加・訂正は「0」、無効は「1」
・支払者:会社の所在地・電話番号・名称・法人番号
・摘要:年金で支払うときは、その旨と評価の根拠を書く
書くときの注意も、国税庁の記載要領にまとめられています。
・黒のボールペンで、枠からはみ出さないように書く(機械で読み取るため)
・「同上」「〃」は使わない
・書き間違えたら二重線で消し、できるだけ同じ枠の中に書き直す
合計表の書き方
支払調書と一緒に「退職手当金等受給者別支払調書合計表」を提出します。
合計表で大事なのは、次の2つの欄です。
・支払総額(支払調書提出省略分を含む。):100万円以下で支払調書を提出しない人も含めた、死亡退職金の全員分の人数と金額
・左のうち、支払調書を提出するものの合計:今回、支払調書を提出する人の人数と金額
たとえば、妻に700万円、長男に100万円を支払った場合は、次のように書きます。
・支払総額:受給者数「2」、給与金額「8000000」
・支払調書を提出するものの合計:受給者数「1」、給与金額「7000000」
長男は100万円以下なので、長男の支払調書は提出しません。
このほか、提出者(会社)の情報、提出媒体(書面は「30」)、本店一括(本店などでまとめて提出しないなら「2」)を書きます。
ご遺族には、金額と日付を書面で伝えると安心
退職手当金等受給者別支払調書は税務署に提出する書類なので、ご遺族にお渡しする必要はありません。本人に渡す源泉徴収票とは、ここが違います。
ただ、ご遺族は相続税の申告で「いつ・いくら受け取ったか」を書く必要があります。
支払った金額と日付がわかる書面をお渡ししておくと、ご遺族の相続税の申告がスムーズです。

控えをそのまま渡すと、マイナンバーも渡すことになります。金額と日付だけの書面にするか、番号を隠して渡しましょう。
提出方法はe-Taxか書面
・e-Tax:e-Taxソフトで支払調書と合計表を作って送る
・書面:国税庁のページの様式(PDF)を印刷して書き、税務署に持っていくか郵送する
国税庁のページには、エクセルの様式はありません(2026年10月時点)。
前々年に提出した同じ種類の法定調書が100枚以上の会社は、e-Taxなどでの提出が義務です。死亡退職金の支払調書でこれに当たる会社は、ほとんどないでしょう。
なお、税務署の窓口の受付時間は、2026年10月から原則9時〜15時です。
退職所得の源泉徴収票は提出しない
死亡後3年以内に支給が確定した死亡退職金は相続税の対象なので、所得税はかかりません。
退職所得に当たらないため、次の手続きは不要です。
・所得税の源泉徴収
・「退職所得の源泉徴収票」の提出
・「退職所得の受給に関する申告書」の受け取り
国税庁の質疑応答事例「死亡による退職の場合」でも、源泉徴収票ではなく、この支払調書を提出するとされています。
根拠の条文・通達は次のとおりです。
2 居住者に対し国内において第30条第1項(退職所得)に規定する退職手当等(第200条(源泉徴収を要しない退職手当等の支払者)の規定によりその所得税を徴収して納付することを要しないものとされる退職手当等を除く。以下この章において「退職手当等」という。)の支払をする者は、財務省令で定めるところにより、その年において支払の確定した退職手当等について、その退職手当等の支払を受ける者の各人別に源泉徴収票二通を作成し、その退職の日以後1月以内に、一通を税務署長に提出し、他の一通を退職手当等の支払を受ける者に交付しなければならない。この場合においては、前項ただし書の規定を準用する。
所得税法 第226条第2項 源泉徴収票
死亡した者に係る給与等、公的年金等及び退職手当等(法第30条第1項《退職所得》に規定する退職手当等をいう。)で、その死亡後に支給期の到来するもののうち相続税法の規定により相続税の課税価格計算の基礎に算入されるものについては、課税しないものとする。
(注) 上記の給与等、公的年金等及び退職手当等の支給期については、36-9、36-10及び36-14の(1)に定めるところによる。
所得税基本通達 9-17 相続財産とされる死亡者の給与等、公的年金等及び退職手当等
住民税の手続きも忘れずに
従業員が亡くなった場合、その年の住民税の残りは、相続人が納めることになります。
会社は、亡くなった方が住んでいた市区町村に「給与支払報告・特別徴収に係る給与所得者異動届出書」を、亡くなった月の翌月10日までに提出します。
様式は、その市区町村のホームページで確認するか、電話で問い合わせましょう。
遺族の方へ:死亡退職金と相続税
ここからは、死亡退職金を受け取ったご家族向けの話です。
死亡退職金の非課税枠は「500万円×法定相続人の数」
相続人が受け取った死亡退職金は、全員分を合計して500万円×法定相続人の数までは相続税がかかりません。
たとえば法定相続人が妻と子2人の3人なら、1,500万円までは非課税です。
・相続を放棄した人や、相続人でない人が受け取った死亡退職金には、非課税枠を使えない
・法定相続人の数には、相続を放棄した人も数える
・弔慰金は、業務上の死亡なら死亡時の給与(賞与を除く)の3年分、業務外なら半年分までは相続税がかからない。超えた分は退職金として扱う
相続税の申告が必要かの目安
死亡退職金(非課税枠を超えた分)・預貯金・不動産・生命保険金などを合計し、借入金や葬式費用を差し引いた額が基礎控除を超えると、相続税の申告が必要です。
基礎控除は3,000万円+600万円×法定相続人の数です。申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内です。
相続税については、こちらの記事も参考にしてください。
相続税の申告は、相続にくわしい税理士へ
相続税は、財産の評価や特例の選び方で税額が大きく変わります。会社の顧問税理士が、相続税にくわしいとは限りません。
相続税の申告をしたことがある税理士に頼むと安心です。
相続にくわしい税理士を探すなら、税理士ドットコムで条件に合う税理士を無料で紹介してもらう方法があります。

税理士の探し方全体は「税理士の探し方8選と失敗しない選び方5つ」でまとめています。
退職手当金等受給者別支払調書のよくある質問
- Q1退職手当金等受給者別支払調書はe-Taxで作成できますか?
- A1
できます。国税庁のe-Taxソフトで、支払調書と合計表を作って送れます。書面で提出するなら、2026年8月からの新しい様式を使います。
- Q2退職手当金等受給者別支払調書は遺族に渡す必要がありますか?
- A2
お渡しする義務はありません。税務署に提出する書類だからです。
ただ、ご遺族は相続税の申告で金額と日付が必要になるので、別の書面で伝えておきましょう。
- Q3提出を忘れてしまいました。どうすればいいですか?
- A3
気づいた時点で、すぐに税務署へ提出してください。期限は支払った月の翌月15日です。遅れても、提出しないままにしないことが大切です。
- Q4死亡した人の退職金は所得税の対象になりますか?
- A4
死亡後3年以内に支給が確定した退職金は、所得税ではなく相続税の対象です。
3年を過ぎて確定したものは、受け取った遺族の一時所得として所得税の対象になります。
- Q5死亡退職金を受け取った遺族は確定申告が必要ですか?
- A5
死亡後3年以内に支給が確定した死亡退職金なら、所得税の確定申告は要りません。
ほかの財産と合わせて基礎控除を超えるときは、相続税の申告が必要です。
- Q6退職金の支払調書は提出する義務がありますか?
- A6
受給者ごとの支払金額が100万円を超えるなら、提出の義務があります。
100万円以下の人の支払調書は不要ですが、合計表の「支払総額」にはその人の分も含めて書きます。
まとめ
・死亡退職金を支払ったら、退職手当金等受給者別支払調書と合計表を、支払った月の翌月15日までに税務署へ
・受給者ごとに100万円以下なら、支払調書は不要。死亡後3年を過ぎて支給が確定したものも不要
・2026年8月から書面の様式が新しくなった。国税庁のページの最新の様式を使う
・退職所得の源泉徴収票は提出しない(所得税がかからない)
・支払調書をご遺族にお渡しする必要はないが、相続税の申告のために金額と日付を書面で伝えておくと安心
書き方で迷うところは、会社の顧問の税理士に確認してください。
ご遺族で、相続税の申告が必要か迷う方は、まず相続にくわしい税理士に相談してみてください。


コメント