税理士の顧問料に源泉徴収は必要?
いくら差し引けばいい?
どの納付書で納付する?
こんにちは。
税理士のもなた(@TaroZeikin15214)です。
今回はこんな疑問にお答えしていきます。
結論からお伝えすると、個人の税理士に顧問料や決算料を支払うときは、報酬の10.21%を差し引き、翌月10日までに納付します。
納付書は「報酬・料金等」用ではなく、給与と同じ納付書の「税理士等の報酬」の欄を使います。税理士法人に支払うときは、源泉徴収は不要です。
この記事では、税理士報酬の源泉徴収の計算と納付書の書き方、間違えやすい3つの注意点を解説します(2026年11月時点)。
□この記事でわかること
・源泉徴収が必要な場合
・10.21%の計算と逆算のしかた
・納付期限と納付書の書き方
・顧問料を支払ったときの仕訳
・間違えやすい3つの注意点
・年明けにやる2つのこと
・現役税理士
・世界4大税理士法人での勤務経験あり
・法人成りと会社の税金をわかりやすく発信中
税理士報酬の源泉徴収が必要な場合
源泉徴収とは、報酬を支払う会社が、受け取る人の所得税を差し引いて預かり、代わりに税務署に納付するしくみです。
税理士は、差し引かれた所得税を前払いした形になり、自分の確定申告で精算します。税金の取りっぱぐれを防ぐための制度です。
会社が税理士にお金を支払うとき、源泉徴収が要るかどうかは次のとおりです。
| 支払う相手・お金 | 源泉徴収 |
|---|---|
| 個人の 税理士事務所 | 必要 |
| 税理士法人 | 不要 |
| 税理士に支払う 日当・旅費 | 必要 |
| 会社が直接支払う 交通費・宿泊費 | 不要 |
「要る」の報酬には、顧問料・決算料・年末調整の料金・記帳代行の料金・相談料が入ります。
税理士法人が不要なのは、法人に支払う報酬が源泉徴収の対象にならないためです。請求書の差出人が「〇〇税理士事務所」なら個人、「税理士法人〇〇」なら法人です。
頼み先ごとの違いは「記帳代行の勘定科目は?源泉徴収が要る頼み先と仕訳4例」でもまとめています。
税理士報酬の源泉徴収の計算は10.21%
源泉徴収する額は、1回に支払う報酬の額(A)によって、次のように計算します。
| 支払金額(=A) | 税額 |
|---|---|
| 100万円以下 | A×10.21% |
| 100万円超 | (A−100万円) ×20.42% +102,100円 |
1円未満は切り捨てます。顧問料や決算料は、ほとんどが100万円以下なので、報酬×10.21%で計算します。
消費税を分けた請求書なら税抜の額で計算
請求書で報酬と消費税が分かれていれば、消費税を除いた報酬の額に10.21%をかけてかまいません。インボイス制度が始まった後も同じです。
顧問料が月3万円、決算料が20万円のときの例です。
| 項目 | 月の顧問料 | 決算料 |
|---|---|---|
| 報酬 | 30,000円 | 200,000円 |
| 消費税 | 3,000円 | 20,000円 |
| 源泉徴収 | 3,063円 | 20,420円 |
| 振込額 | 29,937円 | 199,580円 |
消費税が分かれていない請求書なら、消費税込みの額にかけます。月の顧問料なら、33,000円×10.21%で3,369円です。
計算方法は、国税庁の「No.2798 弁護士や税理士等に支払う報酬・料金」で確認できます。
振込額から報酬を逆算するには
消費税を分けた請求書なら、振込額は報酬の99.79%です(消費税10%を足して、10.21%を引くため)。
そのため、振込額÷0.9979で報酬の額に戻せます。29,937円÷0.9979なら30,000円です。
切り捨ての関係で、1円ずれることがあります。
2027年1月からも10.21%のまま
2027年1月から、所得税に「防衛特別所得税」が加わります。
同時に復興特別所得税が下がるため、源泉徴収の率は10.21%のままです。計算のしかたも変わりません。
源泉所得税の納付期限と納付書の書き方
差し引いた所得税は、報酬を支払った月の翌月10日までに納付します。期限が土日・祝日なら、次の平日です。
給与を支払う人が常に10人未満で「納期の特例」の承認を受けている会社は、税理士報酬の分も半年ごとにまとめて納付できます。
| 支払った月 | 納付期限 |
|---|---|
| 1月〜6月 | 7月10日 |
| 7月〜12月 | 翌年1月20日 |
納付期限の一覧は「【2026年・2027年】源泉所得税の納付期限一覧|毎月納付と納期の特例」でまとめています。
給与の納付書の「税理士等の報酬」欄に書く
税理士報酬の所得税は、「給与所得・退職所得等の所得税徴収高計算書」という、給与と同じ納付書で納付します。
給与と税理士報酬がある月は、1枚の納付書にまとめて書きます。書く場所は次のとおりです。
年度:2027年3月までの納付は「508」
納期等の区分:報酬を支払った年月
税理士等の報酬:支払年月日・人員・
支給額・税額
合計額:給与の税額と合わせた額
人員には、その月に報酬を支払った税理士の人数を書きます。顧問の税理士が1人なら「1」です。
納期の特例の納付書なら、納期等の区分に最初と最後の月を書き、人員は6か月分の合計(毎月1人なら「6」)にします。
納期の特例を受けている会社が、7〜12月分を1月に納付するときの記載例です(社長1人・顧問料は月3万円)。
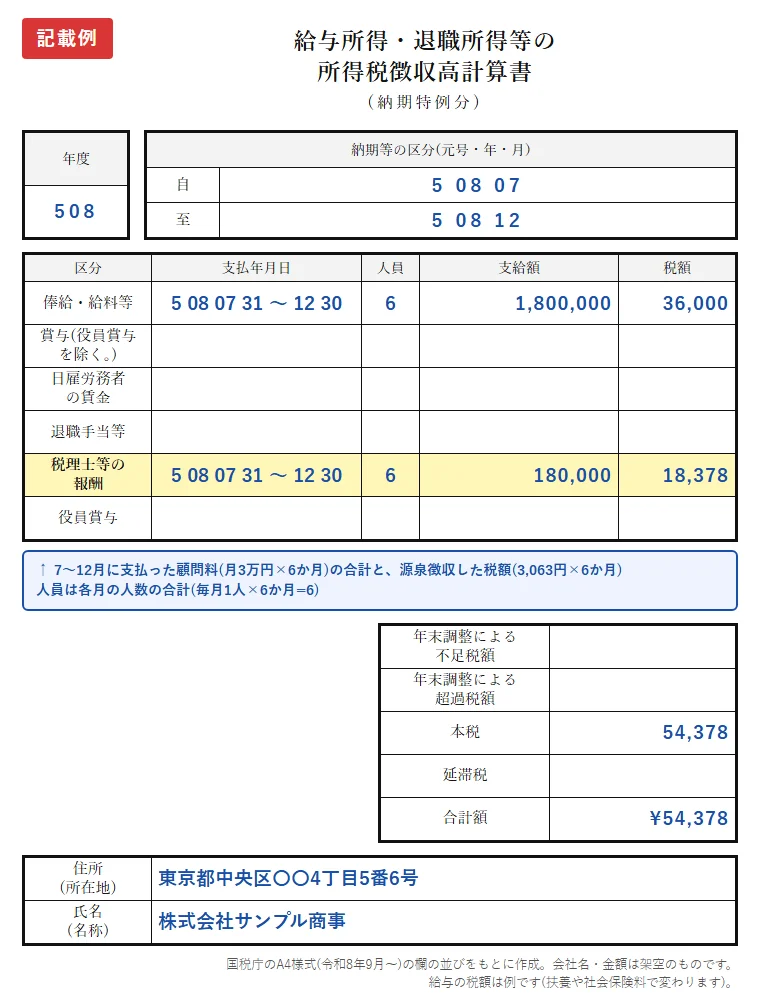
書き方は、国税庁の「所得税徴収高計算書(納付書)の記載のしかた」で確認できます。
納付書の入手方法とe-Tax
納付書は、税務署の窓口などでもらえます。入手方法は「国税の納付書はPDFでダウンロードできる?入手方法3つ」で解説しています。
e-Taxで納付するときも、給与所得・退職所得等の徴収高計算書のデータで「税理士等の報酬」に入力します。
顧問料を支払ったときの仕訳2つ
月3万円(税抜)の顧問料を、個人の税理士に支払ったときの仕訳です。消費税込みの金額で記帳する方法(税込経理)で書いています。
| 場面 | 借方 | 貸方 |
|---|---|---|
| 顧問料を 支払ったとき | 支払報酬 33,000円 | 普通預金 29,937円 預り金 3,063円 |
| 源泉所得税を 納付したとき | 預り金 3,063円 | 普通預金 3,063円 |
差し引いた所得税は、納付するまで会社が預かっているお金なので「預り金」で仕訳します。
記帳代行料や決算料とまとめて支払った場合の仕訳は「記帳代行の勘定科目は?源泉徴収が要る頼み先と仕訳4例」で解説しています。
税理士報酬の源泉徴収の3つの注意点
税理士報酬の源泉徴収で、特に間違えやすいのは次の3つです。
| よくある間違い | 正しくは |
|---|---|
| 「報酬・料金等」 の納付書で納付 | 給与の納付書の 税理士等の報酬欄 |
| 役員報酬0円なら 源泉徴収しない | 会社なら 源泉徴収する |
| 請求書に源泉の 行がなければ不要 | 差し引いて 会社が納付する |
1. 「報酬・料金等」の納付書は使わない
納付書には「報酬・料金等の所得税徴収高計算書」という、名前に「報酬」が付くものもあります。
ただ、この納付書は、税理士・弁護士・司法書士などの報酬を除くと決められています。原稿料やデザイン料などを支払ったときに使うものです。
税理士報酬は、前の節のとおり給与の納付書で納付します。
2. 役員報酬0円の会社も源泉徴収する

うちは役員報酬を0円にしていて、給与を支払っていません。源泉徴収は関係ないですよね?

いいえ、会社が税理士に報酬を支払うなら、源泉徴収が必要ですよ。
源泉徴収をしなくてよいのは、給与を支払っていない個人が報酬を支払う場合です。会社には当てはまりません。
給与がない月は、給与の納付書の「税理士等の報酬」欄だけを書いて納付します。
源泉徴収が必要な人の範囲は、国税庁の「No.2793 報酬・料金等の源泉徴収義務者」で確認できます。
役員報酬を0円にするときの注意点は「役員報酬0円は大丈夫?デメリット5つと決め方」でまとめています。
3. 差し引き忘れても会社が納付する
請求書に源泉所得税の行がなくても、差し引いて納付する義務は会社にあります。請求額をそのまま振り込んでいたら、気づいた時点で納付しましょう。
差し引かなかった分は、あとから税理士に請求できます。どう精算するかは、税理士と相談して決めます。
納付が遅れると、不納付加算税や延滞税がかかることがあります。不納付加算税は原則10%で、税務署から指摘される前に納付すれば5%です。
くわしくは「【2026年・2027年】源泉所得税の納付期限一覧|毎月納付と納期の特例」をご覧ください。
年明けに忘れずにやる2つのこと
税理士に報酬を支払っている会社は、年が明けたら次の期限を忘れずに進めます(2027年の場合)。
| 期限 | やること | 対象の会社 |
|---|---|---|
| 1月12日 | 12月分を 納付 | 毎月納付 の会社 |
| 1月20日 | 7〜12月分を 納付 | 納期の特例 の会社 |
| 2月1日 | 支払調書と 合計表を提出 | 同じ税理士に 年5万円超 |
毎月納付の12月分は本来1月10日までですが、2027年は日曜日と成人の日が続くため、1月12日(火)までです。
支払調書は「報酬、料金、契約金及び賞金の支払調書」のことで、法定調書合計表と一緒に税務署に提出します。期限の1月31日が日曜日のため、2027年は2月1日(月)までです。
月数万円の顧問料なら、ほぼ必ず年5万円を超えます。税理士法人への報酬は源泉徴収はありませんが、年5万円を超えれば支払調書の対象です。
税理士報酬の源泉徴収のよくある質問
- Q1税理士報酬の源泉徴収は何%ですか?
- A1
1回の支払いが100万円以下なら10.21%です。
100万円を超える部分は20.42%です。2027年1月からも率は変わりません。
- Q2税理士法人に支払うときも、源泉徴収は必要ですか?
- A2
必要ありません。
法人に支払う報酬は源泉徴収の対象にならないためです。ただし、年5万円を超えれば支払調書は提出します。
- Q3消費税込みと税抜き、どちらに10.21%をかけますか?
- A3
請求書で報酬と消費税が分かれていれば、税抜の額にかけてかまいません。
分かれていなければ、消費税込みの額にかけます。
- Q4税理士報酬の源泉所得税は、どの納付書で納付しますか?
- A4
「給与所得・退職所得等の所得税徴収高計算書」の「税理士等の報酬」欄で納付します。
「報酬・料金等」の納付書は、税理士の報酬には使いません。
- Q5役員報酬0円の会社でも、源泉徴収は必要ですか?
- A5
必要です。
源泉徴収が不要なのは、給与を支払っていない個人が報酬を支払う場合だけです。会社は給与の有無にかかわらず源泉徴収します。
まとめ
税理士報酬の源泉徴収のポイントをまとめます。
- 個人の税理士なら10.21%を差し引く
- 税理士法人なら源泉徴収は不要
- 消費税を分けた請求なら税抜で計算
- 給与の納付書の税理士等の報酬欄へ
- 役員報酬0円の会社も源泉徴収する
※2026年11月時点の制度をもとにした、一般的な内容です。実際に判断するときは、顧問の税理士先生に確認してから進めてください。
源泉徴収の手間まで任せたい方へ
個人の税理士に報酬を支払う会社は、毎回の差し引きと納付書の作成、年明けの支払調書が続きます。
どれも、毎月の記帳と支払の記録がそろっていれば、短い時間で終わります。
この記事を書いている私(もなた)も、記帳代行のご依頼を承っています。
税理士が、帳簿づけから申告まで直接見る記帳代行です。
毎月の記帳と一緒に、源泉所得税の納付書や年明けの支払調書もまとめてお任せいただけます。
記帳を任せると、次のようなよさがあります。
- 毎月の数字が早くわかる
- 決算の前に節税の手を打てる
- 納付書も同じ数字で作れる
ご希望の方は、下のボタンのお問い合わせフォームからご連絡ください。
料金の目安は「記帳代行の相場は?依頼先別の料金と3つの選び方」でまとめています。頼むか迷っている方は、まず相場から確かめてみてください。
コメント